Busca

Mostrando postagens com marcador Comportamento. Mostrar todas as postagens

24 de novembro de 2015

BAIXE GRATUITAMENTE o novo Guia de Economia Comportamental e Experimental

O Guia de Economia Comportamental e Experimental reúne um grupo de FERAS (nacional e internacionais) de diversas áreas para falar desse assunto para lá de interessante.

Ele foi organizado pela Flávia Ávila e pela Ana Maria Bianchi e já está disponível para download gratuito.

Acesse, baixe, leia e entenda um novo mundo: http://www.economiacomportamental.org/guia/


4 de agosto de 2015

O mito da estabilidade do funcionalismo público no Brasil

“O Estado do Rio Grande do Sul não tem dinheiro para pagar 85% de seus funcionários públicos, incluindo funcionários da ativa, aposentados e pensionistas. Os salários deste mês estão agora sendo pagos em 3 parcelas, deixando, infelizmente, para os servidores uma enorme insegurança sobre os próximos salários a receber e uma revolta demonstrada por muitos nas ruas de Porto Alegre. Lamento profundamente essa situação que envolve várias famílias que acreditaram estar seguras por serem ou terem sido empregados do governo.

Quando falta o alpiste na gaiola, o pássaro preso não tem nada mais o que fazer a não ser lamentar-se por sua fome. Por outro lado, o pássaro livre tem a escolha de procurar por comida em qualquer lugar e para lá, voa com as suas próprias asas.

Sem querer ser repetitivo, ESTABILIDADE NÃO EXISTE. ”

via Canal Geração de Valor (link no Facebook)

Essa notícia, infelizmente pode ser corroborada pelo jornal O Globo nesse link.


Não estou tirando nem aliviando o fato de que esse fato é extremamente preocupante, mas quero aproveitá-lo para atentar sobre a responsabilidade de que cada um tem sobre suas vidas. Deixar de receber seu salário devido aos serviços prestados ao poder público é como deixar de receber seu salário porque a empresa em que trabalha não lucra e, consequentemente, não tem recursos para pagar seus funcionários. Situação muito, muito complicada.

Porém, se observarmos a questão da responsabilidade individual e da mentalidade de estabilidade do serviço público, conseguimos perceber que os conceitos estão, no mínimo, limitados. Como publicado no post: estabilidade não existe. É necessário, claro, que exista o funcionalismo público, para que os órgãos do Governo, Estado e Municípios possam funcionar – afinal, em qualquer instituição é necessário ter pessoas para fazerem o trabalho. Porém, já conversei com muita gente e as que optaram por seguir carreira pública prezam pela estabilidade. Não estão errados, é claro. Mas não podem se limitar a isso. Muitos (e muitos mesmo) prezam pela garantia de remuneração, de que só são "demitidos" (exonerados) se fizerem uma besteira muito grande em seus cargos. Pode até ser verdade, mas ainda sim isso é uma ilusão. Contudo, um servidor público tem vários benefícios, em muitos casos remunerações bem elevadas e, devido à PROVÁVEL renda “estável” (porque agora, mais do que nunca, isso é prova de que não podemos nos dar ao luxo da constância de remuneração), nutrem a ilusão de que o futuro está garantido. Balela.

Como qualquer pessoa que trabalha, os servidores públicos TAMBÉM devem realizar as tarefas básicas das finanças pessoais (gastar menos do que se ganha, faze orçamentos pessoais, poupar dinheiro), melhorarem seus conhecimentos em educação financeira, entenderem e aplicarem o aprendizado relacionado aos investimentos em suas vidas.  Não dá e nunca deu para depender da máquina governamental. Aposentadoria SÓ pela Previdência Social é cometer suicídio com o seu eu futuro. Pense sobre isso. Reflita por um momento, especialmente se você é funcionário público (de qualquer esfera: municipal, estadual ou federal).

Você vai deixar a responsabilidade do seu futuro entregue nas mãos do Governo?


11 de junho de 2015

[VÍDEO] Os 7 PECADOS e as 7 PUNIÇÕES nas Finanças Pessoais

Os seres humanos não sabem de onde vieram e muito menos para onde vão após nossa breve existência na Terra. Algumas religiões pregam essencialmente dois destinos: paraíso ou inferno. Mas e se existisse um inferno na terra? Pois é, ele PODE existir: o inferno financeiro. Descubra mais assistindo ao meu novo vídeo no canal da Criterion.


1 de julho de 2014

Etiqueta Feminina Para A Copa

Nem precisa comentar como a Copa do Mundo de Futebol mobiliza nosso país, ainda mais sendo no Brasil. Com certeza é um momento de muita alegria, onde povos de todo o mundo encontram-se através do esporte. Apesar de toda as falcatruas, atrasos e tudo mais, a festa corre num clima de festa e paz.

Mas é nessa hora, que nós, mulheres, eu diria em termos de maioria, amamos o futebol, mas não somos lá muito entendidas, claro que as coisas estão mudando. Por isso mesmo tenho algumas dicas para que você seja um torcedora bem educada, e escrevi algumas dicas que devem ser observadas.

Quanto à maquiagens, esmaltes, cabelos e roupas, o verde e amarelo ficam liberados, até no excesso, pois é uma demostração de patriotismo, porém fique atenta:
  • Não exceder nos decotes, barras e transparências.
  • Cuidado com as palavras chulas e palavrões.
  • Não exagerar na sensualidade.
  • Se você não entende nada de futebol, só sabe quando é gol, não dê palpites.
  • Não peça explicações sobre futebol na hora do jogo.
  • Cuidado com o excesso de bebidas (serve para os homens também).
  • Evite brigas por causa de futebol.
  • Não converse sobre moda, cabelos, maquiagem ou qualquer outro assunto na hora do jogo, ninguém quer saber.
  • Respeite o cônjuge ou parceiro alheios (para ambos os sexos).

Enfim, que seja um período de muitas alegrias e união entre amigos.
Deixo em aberto para que vocês, torcedores e torcedoras, me ajudem, dando sua opinião, se eu esqueci de algo, favor mande suas idéias.

Boa Copa!!!


Andrea Fraguas é graduada em Consultoria de Imagem pelo FIT/NY (Fashion Institute of Technology Nova York/EUA) e tem formação em Consultoria de Imagem pelo SENAC/Belo Horizonte. Acesse seu blog Tips e Tricks para mais informações.

10 de junho de 2014

Quer gastar menos? Carregue notas grandes!

Um estudo de 2009, apresentado por Priya Raghubir e Joydeep Srivastava e publicado no Journal of Consumer Research, mostrou que o “efeito valor nominal” faz com que fiquemos menos propensos a gastar dinheiro quando estamos em posse de notas com alto valor (R$ 50,00, por exemplo) e ficamos bem mais propensos a gastar quando o dinheiro está em forma de notas de menor valor (R$ 5,00 ou R$ 2,00).

“The results suggest that the denomination effect occurs because large denominations are psychologically less fungible than smaller ones, allowing them to be used as a strategic device to control and regulate spending.”
Em tradução livre: “os resultados sugerem que o efeito valor nominal ocorre porque grandes valores monetários são psicologicamente menos fungíveis (ou difíceis de serem gastos) do que os pequenos valores monetários, permitindo ser utilizado como um dispositivo estratégico para controlar e regular os gastos”

Resumindo: as pessoas têm barreiras psicológicas quando têm que usar notas com valor nominal elevado (R$ 50,00 ou mesmo R$ 100,00). Você já deve ter experimentado uma “dorzinha” quando gastou aquela notinha azul, com a imagem de uma garoupa (é, aquele peixe na nota de cem reais é uma garoupa!), ou então teve que gastar alguma onça... estou errado? Pois bem, essa sensação desconfortável é chamada de “dor do pagamento”, quando gastar dinheiro traz uma sensação ruim, psicologicamente falando.


Os autores do estudo concluíram que algumas pessoas escolhem intencionalmente receber dinheiro em cédulas de alto valor nominal exatamente com o intuito de não gastarem ou, pelo menos, dificultarem tal decisão. As pessoas consideradas poupadoras (em inglês “tightwads”, que na verdade traz a ideia de “pão-duro” [risos]) preferem notas com valor nominal elevado quando precisam se autocontrolar e notas com valor nominal mais baixo quando esse autocontrole não é tão exigindo. As pessoas consideradas gastadoras (ou, em inglês, “spendthrifts”) não têm uma preferência específica.

“Tightwads may be tightwads because they fear spending even though they are aware that they spend less than they would like to, and spendthrifts may be spendthrifts because they do not fear spending even though they are aware that they spend more than they would like to.”
Em tradução livre: “poupadores podem ser poupadores porque têm medo de gastar mesmo se são conscientes de que gastam menos do que gostariam, e gastadores podem ser gastadores porque não sentem medo de gastar mesmo estando conscientes de que gastam mais do que gostariam”.

É interessante os efeitos que tal coisa pode causar em nossas vidas. Eu adotei várias pequenas práticas psicológicas que me fazem manter a atenção na importância de cuidar bem e saber usar bem o dinheiro que faço. Vou citar duas:
  • A primeira foi justamente a impressão que você teve ao ler “o dinheiro que faço”: não, não tenho máquina de impressão de dinheiro, mas essa forma de falar – “fazer dinheiro” ao invés de “ganhar dinheiro” – é uma das práticas psicológicas que utilizo em meu dia a dia para moldar a minha linguagem e meu pensamento.
  • A segunda é que mantenho comigo uma 'nota-escoteira': uma cédula de cem reais (de verdade, nada de cópia) na carteira para me lembrar constantemente de meus objetivos, para me lembrar se aquele gasto que estou realizando tem sentido, se posso realiza-lo ou não.


Sim, são coisas pequenas, mas que fazem muita diferença ao longo do tempo.

E você? Quais são as suas estratégias psicológicas para gastar menos dinheiro?


1 de junho de 2014

Leve a Lista às Compras

Geralmente formulamos uma lista de compras quando vamos ao supermercado comprar alimentos ou material de limpeza, mas, quase nunca criamos uma lista quando vamos comprar roupas, e aí podemos cometer grandes erros. Saímos em descontrole achando tudo que vemos nas vitrines lindo e maravilhoso. Mas será que tudo que está exposto nas lojas fica bem em você? Será que precisa de mais uma bolsa? E o seu orçamento suporta mais um gasto?

Pois é, quando saímos às compras temos que levar em consideração muitos aspectos. Na realidade, deveríamos comprar roupas somente duas vezes ao ano, que seria na mudança de estação e em ocasiões especiais, como por exemplo, uma festa muito importante, caso você não tenha uma roupa adequada para o evento. Pois repetir roupa não é proibido, este é um grave defeito da nossa cultura, o que é bom e bonito deve ser repetido.

O que você deve levar em consideração para efetuar uma compra de roupas e acessórios acertada?

Primeiramente conhecendo-se. Eu não canso de repetir: o auto conhecimento é uma ferramenta capaz de nos levar a viver uma vida plena e feliz. No caso de moda, o que seria muito importante saber para acertar na hora de adquirir peças para seu guarda-roupa?

1- As cores que mais harmonizam com sua coloração pessoal.

2- Formato de corpo, para que você compre as peças que vestem melhor em você.

3- Estilo de vida.

4- Objetivos sejam eles profissionais ou pessoais.

5- Qualidade do que está se comprando.

6- Número possível de vezes que você vestirá a peça.

7- Orçamento.

8- Se a nova peça que será adquirida combina com pelo menos duas ou três outras já existentes no seu guarda-roupa.

9- Criar um capsule wardrobe, que seria um guarda-roupa básico, que proporciona uma grande variedade de looks utilizando peças básicas e de qualidade.

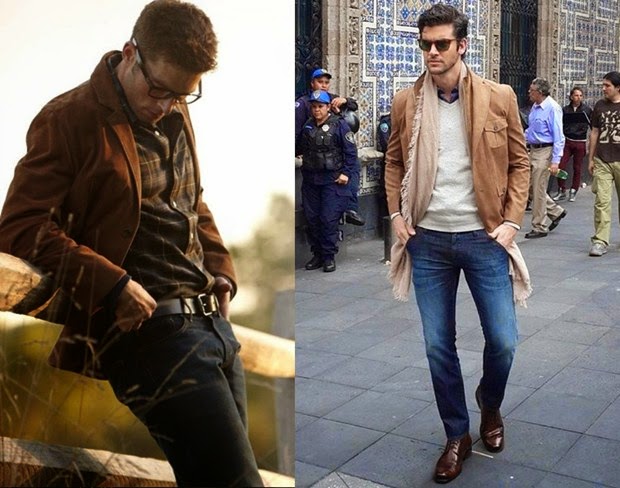
Veja algumas peças versáteis e básicas que não podem faltar no seu guarda-roupa.

As peças básicas femininas são:
  • calça preta
  • camisa branca
  • leggings preto
  • camiseta branca
  • vestido preto básico
  • sapatilha tipo bailarina
  • cardigan preto
  • scarpin clássico
  • jeans escuro

Elas podem alterar conforme o estilo de vida e até mesmo profissão.

Obs.:  Mais abaixo temos a lista para os homens.


As peças básicas do guarda-roupa masculino são:

  • terno em cor neutra (cinza, preto ou marinho)
  • gravata
  • camisa social
  • blazer
  • calça em sarja
  • jeans
  • camisa pólo
  • camiseta básica em cores neutras
  • suéter
  • sapato social
  • tênis ou sapatênis


Pois é, antes de sair às compras no shopping, não se esqueça de levar sua lista de compras levando em consideração nossas dicas, assim você fica elegante, sem estourar seu orçamento.

Fotos: Blog Tudo Para Homens, Estilo Knit

Andrea Fraguas é graduada em Consultoria de Imagem pelo FIT/NY (Fashion Institute of Technology Nova York/EUA) e tem formação em Consultoria de Imagem pelo SENAC/Belo Horizonte. Acesse seu blog Tips e Tricks para mais informações.

25 de março de 2014

Guarda-Roupa em época de Crise


É público e notório que o mundo está em crise. Crise de valores, crises pessoais e também uma crise econômica mundial. E como fica o nosso guarda-roupa em meio a tanta confusão? Na minha opinião, momentos de crise podem ser momentos de mudanças, revisão de valores  e muita criatividade. Um dia uma pessoa me disse: "em épocas de crise, uns choram, outros vendem lenço".

A primeira coisa é focar naquilo que é realmente importante na vida. Como eu gosto de falar, investir em coisas eternas, que a Terra não come, como amigos, bons relacionamentos, família, auto-conhecimento, crescimento espiritual, conhecimento acadêmico e cultural são alguns bons exemplos.

Hoje em dia, ostentação é algo totalmente OUT. Em compensação, educação com o próximo, honestidade e ecologia estão totalmente IN. Mas quer queira, quer não queira,é hora de apertar os cintos. Não é uma questão de privação, mas sim de priorização.

Lembre-se sempre: compra inteligente, te deixa chic e tem durabilidade. Use isso como um mantra, você só tem a ganhar. E como eu coloco isso em prática? Pois é, aí vão algumas dicas:

  • Invista nas peças atemporais e básicas, ou seja, é aquela roupa que não está na moda, é a peça que entra ano, sai ano, ela não te deixa na mão, bons exemplos são a calça preta e uma bela camisa branca.
  • Invista na qualidade. A roupa de qualidade além de durar muito mais tempo , ela te veste melhor, assim você está sempre arrasando. Existe um cálculo que é feito, onde você divide o valor de uma roupa pelo número de vezes que você a usa, aí você descobrirá que muitas vezes a  "roupinha baratinha"que você veste e na primeira lavagem acaba destruída é mais cara que um bom blazer em tom neutro que você usa anos a fio.
  • Quebre o preconceito de repetir roupa. Peças de qualidade foram feitas para repetir.
  • Outro preconceito a ser quebrado, principalmente no Brasil, é usar roupas de segunda-mão, vintage ou roupas de brechó. Encontramos peças de altíssimo nível, de grandes designers por preços vantajosos para seu bolso. Nos EUA o "consigment" é um grande  e lucrativo negócio.
  • Não compre por impulso. Analise a necessidade daquela peça, Não se esqueça também de se recordar, se aquela nova peça combina com pelo menos 2 ou 3 itens já existentes na sua coleção. Lembre-se também, se você está comprando a roupa porque realmente precisa, ou, você está com "deprê"e só está querendo preencher o seu vazio existencial.
  • Conheça a você mesmo. Tenha na sua cabeça qual é seu lifestyle, suas proporções e as melhores cores para o seu corpo. Não se esqueça também seus objetivos. Tudo isso faz você economizar dinheiro e evita de comprar uma peça de roupa, que no final das contas, você jamais usará. Se você não tem conhecimento, contrate um profissional, um consultor de imagem ou personal stylist, pois ele te ajudará economizar dinheiro.
  • Faça alterações ou customizações em roupas que estão no seu armário. Além de divertido, é uma maneira de renovar, sem gastar.

É isso aí, minha gente, espero que tenham gostado dessas dicas. 

A melhor coisa é estar de bem com a vida e também com a conta bancária.

Andrea Fraguas é graduada em Consultoria de Imagem pelo FIT/NY (Fashion Institute of Technology Nova York/EUA) e tem formação em Consultoria de Imagem pelo SENAC/Belo Horizonte. Acesse seu blog Tips e Tricks para mais informações.

Gostou desse post? Compartilhe conosco suas impressões no espaço de comentários!


31 de janeiro de 2014

Quinto experimento: o conceito de Priming

Artigo originalmente postado em Gestor FP.


O quarto experimento mostrou que o efeito do desconforto, em níveis moderados, é mais do que compensado pelo autocontrole. Em níveis extremos, por outro lado, esse mesmo efeito enfraquece o autocontrole (você pode acessar o post clicando aqui).


Dar elevada importância a alternativas que possam fazer com que nos desviemos de nossos objetivos de longo prazo é um grande obstáculo que, vez ou outra, nos deparamos. E é sobre isso que trata o quinto e último experimento.

Digamos que um estudante precisa se preparar para uma prova importante. Ele quer focar em seus estudos, mas seus pensamentos o levam à situações do quão prazeroso seria estar com seus amigos – isso, de alguma forma, pode se tornar mais importante e diminuir sua motivação para estudar, concorda? Porém, o fator social que concorre com a tarefa de estudar para o teste pode se tornar um interessante aliado fazendo com que o estudante mantenha um elevado nível de motivação para se dedicar aos estudos – tendo como provável consequência uma melhor preparação. Isso só é possível se, antes do evento, o valor da preparação para a prova for reforçado já que, depois de passado o teste, estudar não seria mais uma meta importante.

Antes de continuar, quero explicar um conceito em psicologia que, na literatura americana, se chama “priming”, pois no restante do texto vou usar essa palavra para não ficar explicando um conceito grande e acabar por tornar o texto repetitivo. Priming é a ideia de certas coisas que quando somos expostos (objeto, palavras, ideias, evento, experiência, etc.) ativam certos conceitos que induzem a determinado comportamento. Por exemplo: uma pessoa que acaba de comprar um carro novo pode começar a notar com mais frequência outras pessoas dirigindo a mesma marca e modelo do carro que comprou (já aconteceu isso com você?). Esta pessoa, portanto, foi “preparada” para reconhecer mais facilmente um carro como o dela por causa da experiência que tem ao dirigir e possuir aquele veículo específico. Outro exemplo: já percebeu que quando estamos envolvidos com alguma mulher que esteja grávida (amiga, irmã, prima, esposa, etc.) tendemos a perceber uma grande quantidade de mulheres grávidas no dia-a-dia? Parece que todas as mulheres resolveram engravidar na mesma época, não é?! Pois bem, é o “efeito priming” agindo na sua mente de novo. Explicado sucintamente o conceito, retornemos à quinta experiência.

Foi realizado um experimento com graduandos em enfermagem para testar essa premissa. Eles teriam de fazer uma prova sobre a disciplina de introdução à psicologia. Todo conteúdo da disciplina foi disponibilizado 3 semanas antes dessa prova: todos os participantes tiveram as mesmas condições de prazo para estudar. Algumas motivações sociais foram colocadas em forma de perguntas abertas relacionadas às suas vidas sociais, provocando assim o efeito priming com relação aos assuntos sociais. Essas perguntas foram feitas tanto 1 semana antes do teste quanto 1 semana depois do teste. O experimento teve, então, quatro variáveis: Priming Social (sim v.s. não) X Tempo (antes da prova v.s. depois da prova).

Os participantes receberam um caderno que continha as instruções e um questionário. A primeira parte do caderno foi desenvolvida para a situação de priming social. Foi pedido para que os participantes sob a condição de priming social se imaginassem em uma agradável situação social e, daí, respondessem a três perguntas abertas sobre sua vida social:

a. Quão importante é para você ser sociável? Explique o porquê.
b. Tente lembrar de uma situação em que você agiu de forma sociável. Descreva o que você fez e o que aconteceu.
c. Descreva o que você pode fazer para ser sociável e o que está envolvido ao se comportar de maneira sociável.

(Percebem que as ideias sob comportamento social são exaltadas nessa condição com essas perguntas? Essa é a ideia do efeito priming em ação!)

Os participantes que não estavam sob a condição de priming não responderam a essas perguntas. Todos os participantes responderam a segunda parte do questionário que procurou avaliar a importância de se estudar para a prova numa escala de 1 (não tão importante) a 11 (muito importante), com as seguintes categorias:

  • Importância de conseguir boas notas;
  • Importância de estudar para as provas;
  • Importância de dedicar esforços para estudar para as provas;
  • Importância de estudar para as provas no tempo livre;
  • Importância de ser um bom estudante;
  • Importância de superar a falta de interesse para estudar.


Daí os resultados:


Antes da prova os participantes enxergaram de forma mais favorável o ato de estudar quando motivos sociais foram colocados em evidência do que quando não foram. Depois da prova, no entanto, o valor pessoal para estudar foi baixo em ambas condições, já que a meta não era mais importante.

Os resultados desse experimento sugerem que é necessário levarmos em conta os processos de autocontrole que predizem as consequências motivacionais e comportamentais de um motivo priming. Quando um motivo priming ameaça o alcance de um objetivo de longo prazo (no exemplo inicial desse artigo seria “estar com os amigos é mais importante/prazeroso que estudar”), podemos acessar o controle contra ativo bloqueando esses impulsos. Nesse experimento, o fator social ameaçou a habilidade dos estudantes estudarem para a prova. Porém, em resposta à essa ameaça, os participantes reforçaram a importância de se estudar e, ao invés de enfraquecer tal motivação, o priming social (a ativação de conceitos sociais importantes) fortaleceu esse aspecto prevenindo, inclusive, que o desempenho dos participantes fosse prejudicado no teste.

Depois da prova, contudo, estudar não era mais uma meta importante que necessitava ser protegida contra desejos concorrentes e o priming social não ativou o reforço da importância de se estudar.

Uma ideia muito interessante que podemos associar às nossas vidas financeiras está relacionada ao ato de investir. Pensemos no seguinte caso em que a pessoa trabalha, recebe seu salário e, apesar disso, “não consegue guardar ou investir dinheiro algum”. A primeira coisa que deve ser feita (se já não foi feita) é realizar um diagnóstico de sua situação financeira. A partir disso, estabelecer os objetivos que se quer alcançar, especialmente aqueles que exigem investimentos. Daí definir o orçamento a ser seguido, ajustando as despesas de acordo com os objetivos e condições de vida. E, por fim, realizar a poupança e os investimentos. Esse é um dos caminhos, correto?

Porém, mesmo fazendo isso, tem pessoas que não conseguem guardar dinheiro. Podemos usar o conceito de priming a nosso favor. De que maneira? Simples: se, por exemplo, você sabe que seu pagamento vem todo dia 10, você pode se programar para ver de novo seus sonhos, seus objetivos, ver como os investimentos realizados estão progredindo, estudar alguns dias antes do pagamento sobre novos investimentos ou sobre o desempenho do seu atual investimento, ou seja: se envolver com seus objetivos para fazer com que sua disposição a investir aumente e seus esforços de poupança se intensifiquem, diminuindo a “dor” de realizar os investimentos para alcançar seus objetivos enquanto tem um “desejo concorrente”, uma oportunidade de consumo te tentando.

*

Tenho consciência de que não é fácil trazer essas ideias para nosso dia a dia, mas é bom que tenhamos consciência de como nossas mentes funcionam, provocando nossos comportamentos (muitos deles inconscientes). Faz parte do desafio, não é!?

Espero que tenham gostado dessa série de experimentos sobre o autocontrole. Uma boa semana e bons estudos!

Até!

24 de janeiro de 2014

Suas Roupas Falam

O blog Riquezas da Vida agora terá a contribuição da Consultora de Imagem, Andrea Fraguas (acesse o blog Tips e Tricks para mais informações), que vai falar sobre assuntos de sua especialidade para refletirmos acerca do uso das roupas e acessórios de forma consciente, elegante e, principalmente, inteligente! Afinal, suas finanças pessoais e sua autoestima agradecem (e muito!)


Suas Roupas Falam


Recentemente a psicóloga clínica, Dra. Jennifer Baumgartner, escreveu o livro, You Are What You Wear: What Your Clothes Reveal About You (Você é o que você veste: O que suas roupas revelam sobre você).


Na verdade, isso não é nenhuma novidade, pois nossas atitudes em geral, inclusive a maneira como nos vestimos, está sempre revelando algo mais profundo. Uma vez que o próprio Einstein disse não existir diferença entre a nossa realidade interna e externa, uma coisa é reflexo da outra. Mas a Dra. Baumgartner escreve de uma maneira mais clara e específica.

Nós mesmos observamos que quando uma pessoa está bem, ela irradia beleza e bem estar. O mesmo não acontece quando você se sente mal. Mas muitas das vezes cometemos erros, principalmente no ambiente de trabalho, por apenas uma questão de falta de conhecimento, passamos através da nossa imagem a nos comunicar de maneira errônea, e aquela promoção que achamos ser merecedores por nossa competência nunca chega, o aumento de salário fica mais distante, seu chefe não te valoriza e te trata como um cachorro. O que pode estar acontecendo? Entre outras coisas, a sua imagem não condiz com seu trabalho.

Mas voltando ao livro da Dra. Jennifer Baumgartner: ela fez relações a determinados comportamentos em relação ao seu guarda-roupa ou seu modo de vestir que são bem interessantes. Vamos pouco a pouco discutindo no nosso blog.

E o que a psicóloga descobriu sobre aquelas pessoas que não se desfazem de maneira alguma de suas roupas, tendo o guarda-roupa cada dia mais entulhado de peças, muitas vezes já sem uso? Bem, esse indivíduo pode estar preso ao passado, e ao valor sentimental de suas roupas e acessórios. E o que ela sugere? Ela aconselha a criar o hábito de a cada 3 peças novas que você adquire, 2 outras devem ser doadas ou retiradas de seu armário. Essa é uma atitude que já incorporei na minha vida já a algum tempo, é uma forma de agradecer ao Universo o que ele me deu, então, se eu compro uma coisa nova, pelo menos uma  peça é retirada do meu guarda-roupa, geralmente eu faço uma doação.

Andrea Fraguas é graduada em Consultoria de Imagem pelo FIT/NY (Fashion Institute of Technology Nova York/EUA) e tem formação em Consultoria de Imagem pelo SENAC/Belo Horizonte. Acesse seu blog Tips e Tricks para mais informações.


Gostou desse post? Compartilhe conosco suas impressões no espaço de comentários!

17 de janeiro de 2014

Quarto experimento: os esforços de autocontrole

Artigo originalmente postado em Gestor FP.

O terceiro experimento mostrou que as pessoas tendem a se autocontrolar quando são lembradas do porquê de terem que se autocontrolarem (você pode acessar o post clicando aqui).

Já o quarto experimento tentou avaliar se os esforços de autocontrole têm uma função não monotônica. Uma função monotônica, em matemática, é uma função que apresenta direção para cima ou para baixo e não inverte seu curso ao longo do tempo. No caso desse experimento a ideia é exatamente a contrária: a função NÃO monotônica não tem apenas um sentido em relação aos custos de curto prazo de uma atividade e, além do mais, esse teste procurou examinar se ao eliciar a ideia do autocontrole poderíamos diminuir a percepção desses custos de curto prazo no comportamento.

Os três primeiros experimentos mostraram que se a antecipação de algum desconforto em relação à uma atividade aumenta, as pessoas tendem a intensificar seu autocontrole – mas até certo ponto. Se a dificuldade ou desconforto se tornam elevados demais tais esforços podem cessar, fazendo com que os objetivos de longo prazo sejam prejudicados.

Para analisar essas premissas, no quarto experimento realizou-se um teste da função cognitiva à noite. Os participantes foram instruídos que o teste seria totalmente realizado por telefone por duas noites seguidas. Para variar o nível de desconforto, eles teriam de fazer uma ligação em um dos três horários distribuídos entre os grupos-teste: às 21:30, horário considerado conveniente; às 00:30, horário considerado pouco conveniente; ou às 3:30 (sim, da madrugada!), horário considerado muito inconveniente. Foram entregues aos participantes envelopes lacrados que continham duas atividades que deveriam ser realizadas no horário determinado após a ligação e a devida identificação do participante (tais atividades eram 1] desenhar uma árvore detalhadamente e 2] escrever de 1 a 5 associações de ideias com 15 palavras contidas no envelope).

Duas formas de autocontrole foram testadas: uma, similar ao experimento 3, reforçando a importância do teste (valor subjetivo); outra relacionando um significado emocional para se desempenhar o teste.

Seguem os resultados:


Basicamente os resultados mostraram que se os participantes decidem realizar um teste que seja útil mesmo que temporariamente desconfortável, eles criam meios para que se compense tal desconforto. Fazer um teste à meia noite é muito menos conveniente que fazer o mesmo teste mais cedo. Porém, isso não diminuiu o interesse pelo teste; pelo contrário: os participantes agregaram maior importância e valor emocional do que se o realizasse mais cedo. Contudo, vale atentar para os resultados do horário mais inconveniente (às 3:30): tanto a performance como a ideia de importância caíram drasticamente.


Vamos pensar em um exemplo que se relacione às finanças pessoais. Uma pessoa recebe seu salário líquido no valor de R$ 4.000,00, tendo um custo de vida médio de R$ 2.500,00 (esse custo incluem despesas com habitação, saúde, higiene e limpeza, educação, telecomunicação, alimentação, vestuário). Essa pessoa reserva 10% de seu salário para poupança, ou seja, R$ 400,00. Habitualmente ela usa os recursos que sobram e, depois de realizado um diagnóstico financeiro, ela percebeu que tem gastado R$ 1.100,00 com lazer, consumindo assim todo seu salário – bastante dinheiro. Essa pessoa decide definir um objetivo: decide guardar a soma de R$ 15.000,00 para trocar de carro daqui a 12 meses. A troca é importante por alguns motivos, dentre eles: como essa pessoa trabalha viajando, atendendo clientes, é interessante ter um carro melhor que proporcione mais conforto e segurança em suas viagens; além do mais, é uma pessoa que gosta de dirigir belos e bons carros: design e certa sofisticação são fatores que o atraem.

Observe que aqui existem paradigmas financeiros a serem rompidos, pois essa pessoa, para atingir seu objetivo de poupança terá de destinar mais recursos às economias que ao lazer. Pensando no experimento apresentado, qual seria uma solução agressiva demais? E uma solução mais moderada? A solução muito agressiva seria, por exemplo, poupar os R$ 400,00 mais os R$ 1.100,00, tendo apenas o foco de trocar de carro: ou seja, essa pessoa teria uma demanda emocional deprimida que, a qualquer momento, poderia fazer com que ela consumisse a reserva para seu objetivo; poderia fazer com que ela se endividasse por cometer alguma loucura relacionado ao “eu mereço” (viagens não planejadas, compras exageradas e fora do momento, etc); ou mesmo realizar a poupança para trocar o carro, mas, ao fazer todo esse esforço, ela realizaria seu desejo com uma sensação muito grande de sacrifício. A solução moderada, por outro lado, seria ela gastar menos com lazer (fazendo inclusive um orçamento detalhado para essa categoria de despesas) e reservar mais recursos para a troca do veículo – ou seja: ao invés de gastar R$ 1.100,00 com lazer ou usar todo esse dinheiro só para poupança, reservaria R$ 850,00 para a poupança (mais os R$ 400,00) e usaria R$ 250,00 para lazer. Lógico que ainda parece bem drástico, porém devemos lembrar que objetivos e prazos podem ser ajustados.

O propósito desse exemplo é mostrar que podem ser estipulados meios-termos para que você alcance seu objetivo, para que possa se estimular a ter autocontrole e ainda ter a fantástica sensação de realização plena. Dois pontos importantes a serem ressaltados e previamente identificados são: a importância que você confere ao seu objetivo (valor subjetivo) e o significado emocional para alcançar aquilo que se almeja.

Em suma: altos níveis de desconforto intensificam o nosso autocontrole, desde que exista sentido. Porém, se determinada atividade for desconfortável demais, tendendo a ser insuportável, o autocontrole não é acessado e, portanto, não é usado.

Em níveis moderados, o efeito do desconforto é mais do que compensado pelo autocontrole. Em níveis extremos, esse mesmo efeito enfraquece o autocontrole.

No próximo post trataremos do último experimento.

Até!

4 de janeiro de 2014

5 PASSOS para DEFINIR RESOLUÇÕES que funcionem em sua vida (PARA SEMPRE!)

Cerca de 50% das pessoas fazem promessas para o Ano Novo, mas estudos mostram que menos de 10% delas realmente conseguirão fazer o que se propuseram. Mudar é bom: se temos comportamentos que estão trabalhando contra nós – comer demais, gritar com as crianças, odiar nossos empregos, fumar e/ou beber demais, comprar de forma compulsiva e desmedida – pode ser bom definir um plano para implantar uma nova atividade, mais positiva. O problema é que quando a euforia do “ano novo” passa, o compromisso, a resolução desaparece junto com ela. Sempre temos mudanças que queremos implementar em nossas vidas e se você deseja desenvolver uma que seja importante para você, confira a seguir 5 orientações para fazer com que ela ocorra de verdade.

1) DEFINA O QUE É SUCESSO E POR QUE É IMPORTANTE PARA VOCÊ.
Aproveite essa época que induz à reflexão para pensar sobre o que você quer especificamente e por que você quer isso. Então, em vez de estabelecer como meta “alimentar-me de maneira saudável esse ano”, escreva um objetivo que seja mais claro e bastante específico: “vou comer cenouras em vez de batatas fritas para meu lanche da tarde porque gosto da sensação que vem quando me alimento de forma saudável”. Quanto mais definida e precisa for sua meta e quanto mais significativa e importante ela for para você, mais tempo você vai trabalhar com ela. Se seu objetivo é parar de fazer compras por impulso, uma de suas metas também pode ser: “vou realizar a compra que eu desejo somente após 5 dias para que possa refletir sobre a real necessidade da compra e para avaliar se essa aquisição não vai comprometer meu orçamento”. Uma boa prática, apesar de parecer clichê, é você sempre ter o registro completo e detalhado de suas finanças: se estiver em uma situação frágil, com certeza vai pensar quinze vezes antes de fazer qualquer compromisso!

2) COMPREENDA SEUS OBSTÁCULOS.
Você não cumpriu essa meta no passado porque... por quê? Alguma coisa ficou em seu caminho? O tempo não foi suficiente? O dinheiro não foi suficiente? Seu foco não foi suficiente? Parece absurdo, mas existem muitas razões que nos levam a não fazer o que é bom para nós mesmos. Existe uma tecnologia da mente chamada “RESOLUÇÃO DE PROBLEMAS” que traça um plano para você lidar com os obstáculos; sabemos que existe uma diferença entre onde você está hoje e onde quer chegar – e no meio desse caminho você terá obstáculos. Pergunte-se:

>>> O que te impede de alcançar esse objetivo?
Liste aqui todos os problemas que identificar: "eu não tenho um acompanhamento com um nutricionista", "eu tenho preguiça de me levantar cedo para me exercitar", "eu não tenho ferramenta nem metodologia alguma para controlar meu dinheiro", "estou endividado" Quais são os problemas que identifica? Depois faça uma pergunta-chave para cada um deles, procurando trazer à tona a resposta: Como você pode resolver esse problema?

>>> O que já tentou antes para tentar conseguir alcançar esse objetivo? O que funcionou ou não funcionou, seja total ou parcialmente?
É fundamental identificar aquilo que trouxe resultado e o que não trouxe, registrando de maneira clara para que você siga ou faça de novo o que deu certo e se previna para não cometer os mesmos erros com relação àquilo que não deu certo. “Eu comecei a registrar minhas despesas num caderninho, mas depois eu me perdi diante de tanta informação”; “eu não fiz cardápios mais saudáveis e com a correria do dia-a-dia deixei de lado o objetivo”; “por não ter uma forma de controle eficiente de meu dinheiro, acabei gastando além da conta e me endividando”. Identifique o que deu certo e o que deu errado. E faça-se, de novo, a pergunta-chave para cada um dos problemas: Como você pode resolver esse problema?

Você vai observar que esse processo vai gerar uma série de pequenas tarefas para corrigir suas mazelas do passado além de clarear muita coisa. Uma pergunta curiosa, pouco realizada, mas fundamental é:

>>> Como atingir esse objetivo pode te afetar negativamente?
É estranho pensar em como um objetivo positivo pode gerar resultados negativos, não é? Mas é importante se antecipar com relação a possíveis efeitos colaterais. Se não acontecerem, ótimo; mas se acontecerem você já tinha previsto e já tinha trabalhado a ideia de como lidar com eles. “As pessoas vão me chamar de pão-duro, mão-de-vaca”; “vou gastar mais com alimentos saudáveis”; “as pessoas podem me criticar porque estou me alimentando de forma diferente fazendo com que meu corpo fique mais bonito e saudável: ‘tá ficando bombadinho, hein?!’”... Essas e outras possibilidades. Parece estranho, eu sei, mas é importante pensar sobre esses “efeitos colaterais do sucesso”. E daí, de novo, a grande pergunta: Como você pode resolver esse problema?

>>> Que capacidades ainda te faltam, quais habilidades você ainda não tem?
O que você tem que fazer, mas ainda não fez ou não tem como fazer porque precisa de desenvolver determinada habilidade? Precisa desenvolver a disciplina de anotar todos os seus gastos diariamente? Disciplina e autocontrole para não ceder à tentação de comer coisas que vão prejudicar seu objetivo de se alimentar bem? O quê que te falta? Depois disso, faça-se a pergunta: Como você pode resolver esse problema?

>>> Que recursos te faltam?
‘Recursos’ você pode entender como dinheiro, pessoas que tenha habilidades específicas para te ajudar a atingir seu objetivo ou mesmo mentores que possam te mostrar o caminho das pedras e te estimular a continuar. Definiu o que te falta? Então responda: Como você pode resolver esse problema?

Acredite: só com a aplicação dessa tecnologia da mente você já consegue dar passos largos rumo à conclusão de seu objetivo.

3) QUEBRE SEU OBJETIVO EM PEQUENOS PEDAÇOS.
Se você tem sido uma pessoa sedentária nos últimos 5 anos, e sua resolução de Ano Novo consiste em correr 5 km por dia provavelmente esse objetivo não vai funcionar. Novos hábitos, uma nova vida, é construída com pequenos passos rumo à direção que você quer seguir. Você, por exemplo, poderia experimentar começar a dar umas 2 ou 3 voltas no quarteirão ao redor de sua casa por alguns dias; depois, quem sabe, experimentar correr em volta do quarteirão, trotar, se for o caso. Depois, um pouco mais; em seguida um pouco mais. Progrida devagar, mas deforma consistente, gradual e constante. Primeiro, porque lidamos aqui com uma questão psicológica que é a “pequena vitória”: quando você consegue realizar uma meta, mesmo que pequena, você começa a construir autoconfiança para se desenvolver mais e mais. Em segundo lugar, o objetivo menor é mais fácil de ser administrado, é mais palpável, realista, fazendo com que sua capacidade de obter vitória seja muito grande. E, fala sério: é muito gostoso se superar, não é?! Então comece pequeno e progrida pequeno. Em breve você estará fazendo o que os outros vão considerar “grande”.

4) LEMBRE-SE QUE UM NOVO COMPORTAMENTO LEVA PELO MENOS 21 DIAS DE ESFORÇO CONSECUTIVO PARA SER INCORPORADO.
Você tem praticado o comportamento não desejado por um longo tempo, não é?! Tem anos que suas finanças correm soltas, que você não faz planejamento algum, que está endividado, mas nunca resolve, que se alimenta mal, muitas vezes sem muita consciência do que está comendo. Não é isso? O ponto é que você está tendo sucesso naquilo que não deseja para sua vida. Pare a leitura aqui e reflita sobre essa frase que acabou de ler: você está tendo sucesso naquilo que não deseja para sua vida. Pois bem: é necessário pelo menos 21 dias consecutivos de prática de determinado comportamento para que aquilo comece a se estabelecer em sua vida. Toda vez que você perder um dia, zere sua contagem e recomece. 'Continue continuando' por 21 dias consecutivos para que o novo comportamento seja incorporado.

5) VIGIE SUAS CONVERSAS INTERNAS.
Você pode tentar mudar a situação pelo lado de fora, mas se não resolver ou não se precaver quanto às conversar internas negativas, todos seus planos têm grandes chances de fracassar: sua voz interna vai te colocar pra baixo e vai te derrotar várias vezes. Na verdade, em algum momento, você vai falhar. Isso talvez seja meio chocante, mas é a verdade nua e crua. Sua mente vai te falar que você não pode fazer algo novo, que dá muito trabalho, que não há esperança. Mas isso não é verdade. A sua mente não é você. Ela faz parte de você. Então, pense e trabalhe essa conversa interna, argumentando com você mesmo quando essa falação negativa estiver na sua cabeça; dê à sua mente as ordens que deseja: “a mudança é natural. Eu posso e vou fazer uma mudança positiva acontecer para mim”; “estou comprometido e focado; sim, eu posso falhar e cair em velhos comportamentos, mas posso e vou me levantar de novo e tentar mais uma vez”; "eu sei que existem obstáculos e posso superá-los para alcançar meu objetivo”. Defina a linguagem que melhor adéque à você e esteja preparado para as conversas internas negativas (se fizer isso vai ter discussões bem acaloradas com o seu eu negativo!).


As pessoas fazem mudanças todos os dias e você também pode. Se dê a oportunidade de fazer uma mudança positiva a partir de uma resolução importante, que vá mudar sua vida para melhor. De bônus, entre no rol daqueles que pertencem aos 10% que têm sucesso na realização de seus objetivos.

Então, mãos à obra!

18 de novembro de 2013

Terceiro experimento: reforçando a importância

Artigo originalmente postado em Gestor FP.

Estamos quase no final dessa jornada que estuda um pouco sobre o autocontrole. Faltam mais três experimentos (você confere o terceiro logo abaixo) para fechar a pesquisa de Trope e Fishback. Vamos lá!

De acordo com os estudos de Trope e Fishback, os dois testes anteriores (primeiro experimento e segundo experimento) investigaram as táticas que as pessoas usam para avaliar como se comprometem com uma atividade que tem benefícios no longo prazo, mas algum custo no curto prazo.

Como vimos, por um lado atividades desagradáveis diminuem a disposição para que sejam realizadas, sendo que, ao mesmo tempo, podem ativar o controle contra ativo que, mesmo as atividades sendo desagradáveis, aumenta-se a disposição para a sua realização. O terceiro estudo examinou a forma pelo qual os impactos que o reforço da importância da realização de uma atividade desagradável trariam aos participantes do experimento. As pessoas podem fazer isso pensando em como uma determinada ação poderá trazer resultados positivos através do enaltecimento da importância, do interesse, das vantagens ao desempenhar tal atividade antes de se comprometer com ela ou mesmo decidir por realiza-la.

Os procedimentos para esse experimento foram iguais aos do primeiro teste (você pode acessá-lo aqui), exceto pela definição de uma medida para o autocontrole e para o comportamento: abstinência de consumo de açúcar por 6 horas para um grupo de participantes e abstinência de 3 dias para o outro grupo de participantes. A principal diferença é que, após explicado o procedimento aos participantes e eles terem registrado a importância da realização de tal procedimento para sua saúde, introduziu-se uma simples pergunta em que o teste tinha a intenção de extrair informações comportamentais: “Você pretende realizar o teste?”. Depois disso os participantes eram dispensados.

Os resultados coletados nesse experimento reforçaram o que já se previa: os participantes avaliaram o teste de forma mais positiva quando ele durava mais tempo (no caso, o teste de 3 dias). Além disso, por haver o reforço da importância da realização do teste, observou-se que as pessoas tendem a ativar o autocontrole quando são lembradas desse aspecto, mostrando que elas estavam mais dispostas a tolerar o desconforto por mais tempo, se necessário (já que o teste era importante).

Como podemos trazer essa informação para nosso mundo financeiro pessoal? Uma ideia é manter aquilo que queremos controlar ou alcançar em nosso campo de visão ou mesmo um contato regular com a ideia.

Exemplifico. Digamos que eu tenha a intenção de comprar um carro ao final de 12 meses e que ele custe R$ 20.000,00. O meu desejo é compra-lo à vista tanto para evitar desperdício de dinheiro pagando juros quanto, até mesmo, conseguir vantagens diante de uma compra tão vultosa. Meu salário é de R$ 4.000,00 reais e, depois de fazer um diagnóstico e analisar minha situação, percebo que consigo viver muito bem com ¾ desse valor, apesar de que tenho o costume de consumi-lo quase que em sua totalidade. Faço as contas e percebo que para alcançar meu objetivo no prazo determinado terei de poupar R$ 1.500,00 mensais por, praticamente, 14 meses (aqui estou desconsiderando efeitos inflacionários ou da possibilidade de aplicação do dinheiro para gerar juros a favor). Nesse momento já dá para se perceber que terei de fazer um esforço um pouquinho maior, enxugando algumas despesas para que eu alcance meu objetivo (lógico que isso depende do padrão e estrutura de custos de vida de cada um).

Ok: fazer as contas, identificar onde cortar despesas para chegar ao meu objetivo de poupança, realizar o depósito mensal. Tudo isso é muito lindo, especialmente no princípio do processo. Mas como eu me mantenho no rumo, até meu objetivo ser alcançado? Existem diversas formas e uma delas (alinhada ao que o terceiro experimento apresentou) é, por exemplo, “namorar” o carro desejado – vez ou outra dar uma olhada no veículo em uma concessionária, ou mesmo na internet, sempre reforçando a importância de compra-lo com o condicional de que tem que ser à vista (afinal, esse é o objetivo).

Geralmente, eu trabalho bastante focado: uma coisa de cada vez (nosso cérebro não consegue executar duas tarefas ao mesmo tempo, o que ele pode fazer é alternar a atenção). Então, quando eu desejo alguma coisa (concluir um projeto de trabalho, comprar algum bem, comprar uma viagem, etc) eu deixo isso na minha frente, o tempo todo no lugar onde costumo passar a maior parte do tempo. Quando bate aquela sensação de desânimo, olho para a foto, para a colagem (ou qualquer coisa que tenha o efeito de chamar minha atenção para meu objetivo) e lembro do quão seria importante ter ou alcançar aquilo que eu determinei. Ou seja: constantemente eu reforço a importância de alcançar a minha meta, seja qual for – diante disso consigo manter os meus esforços para chegar lá.

No próximo post falaremos sobre o quarto experimento que procurou avaliar se os esforços de autocontrole têm uma função não monotônica (nome esquisito, né?! Mas lá eu explico)


Até!

4 de novembro de 2013

Segundo experimento: o fator recompensa

Artigo originalmente postado em Gestor FP.

O primeiro estudo avaliou a disposição dos participantes a sofrerem uma penalidade caso falhassem na abstinência para a realização do exame médico; o segundo estudo avaliou a disposição dos participantes em cumprir o teste recebendo uma bonificação, um prêmio, ao invés de uma multa. Esse experimento teve como objetivo verificar se o desconforto temporário de uma atividade provocaria esforços de autocontrole quando a falha para executar tal atividade ameaçaria a realização de uma importante meta de longo prazo.

Os participantes se ofereceram para um estudo de doenças no coração e, como parte desse estudo, teriam que realizar um teste cardiovascular. Esse teste foi descrito como podendo ter baixo ou alto grau de desconforto físico. Também foi dito aos participantes que, caso cumprissem o teste, receberiam um bônus por ter feito parte do estudo. A grande questão era se os participantes fariam com que a bonificação, o prêmio, se tornasse o motivo para completarem o teste.

Primeiro os participantes responderam um questionário para que pudessem definir a importância de avaliar e melhorar sua condição de saúde. Depois disso, o estudo foi conduzido para definir os participantes em dois grupos de controle: a condição de alto desconforto, em que os participantes foram informados que o teste cardiovascular consistia em uma hora de exercícios físicos pesados e a coleta de várias amostras de hormônios feitas através de uma enfermeira – coleta descrita como “muito dolorosa”; enquanto que na condição de baixo desconforto, o teste consistia de uma hora relaxante (como ler um jornal ou um livro enquanto estivessem deitados numa cama) sendo que a mesma coleta de hormônios seria feita por uma enfermeira, mas, nesse caso, nada foi informado sobre dor aos participantes dessa condição.

Os participantes desse experimento foram alunos da Universidade de Tel Aviv e, após receberem a informação sobre o teste cardiovascular, eles decidiriam se queriam receber seu bônus antes ou depois do teste ser concluído (o bônus, no caso, eram créditos extras em seus cursos). A decisão de receber o prêmio pós-teste fazia com que o bônus se tornasse um fator de contingência para estimular o autocontrole.


Daí os resultados:


Essas descobertas apoiam a teoria do CCT em que as pessoas exercem seu autocontrole ao decidir realizar uma atividade física desagradável SE essa atividade estiver relacionada às suas metas no longo prazo. O experimento demonstra que, sob condições específicas, as ​​pessoas estão dispostas a se submeterem à realização de um teste físico desagradável se tiver como contingente uma bonificação. Os participantes poderiam ganhar o bônus sem fazer o teste cardiovascular. No entanto, quando os resultados do teste tinham a característica subjetiva de ser importante, foi pedido para que a gratificação fosse condicionada à realização do teste (bonificação pós-teste), especialmente quando ele era considerado altamente desagradável. Ao se impor essa contingência, os participantes arriscaram perder o bônus, mas, ao mesmo tempo, também se motivaram a realizar o teste cardiovascular mais pesado.

Vale atentar que isso só foi verdade para os participantes que consideraram a sua saúde como algo importante. Os participantes que não consideraram sua saúde como algo valioso tenderam a escolher a aceitar o bônus antes do teste, especialmente quando o teste esperado poderia ser difícil (alto desconforto). O fato de que apenas os participantes a quem a saúde era importante expressa a preferência de receber o prêmio depois e sustenta a hipótese de que a contingência auto imposta foi usada como um meio para superar a tentação de desistir de um objetivo valioso a longo prazo.

Esse experimento podemos relacionar o risco dos investimentos com a importância da aposentadoria, por exemplo. Vemos, na prática, que as pessoas que dão importância à se planejarem e a cumprirem um planejamento para a aposentadoria e que têm o perfil de investimentos mais arrojados (conservador, nessa analogia, seria baixo desconforto e arrojado/agressivo seria alto desconforto, diante da volatilidade dos investimentos) o que se espera é que se tenha um retorno maior das aplicações, podendo, inclusive, aplicar dinheiro em ativos que necessitem de maturação: algumas ações ou mesmo no mercado imobiliário físico, por exemplo. Na ponta inversa, se o investidor for conservador (mesmo com o quesito importância elevado) ele aceita ter um retorno menor (o bônus) em troca de menor volatilidade.

São questões para se pensar, concordam?

No próximo post falaremos do terceiro experimento que trata do reforço da importância antes de se estabelecer o compromisso com alguma atividade/objetivo.

Até!

21 de outubro de 2013

Que comecem os experimentos sobre o autocontrole!

Artigo originalmente postado em Gestor FP.

O assunto é longo, técnico, mas muito interessante para sabermos como nosso autocontrole funciona, visto que ele é uma das principais fontes de reclamação da maioria das pessoas: “eu não consigo controlar minhas finanças; passo em um shopping e acabo tendo que sair com alguma coisinha” – dentre várias outras falas que vocês mesmos podem citar. Pois bem, estratégias existem. Meios para se conseguir alcançar seus objetivos também estão aí, disponíveis. Às vezes o que falta é a informação necessária para aplicar tais estratégias. Vamos aos experimentos da Teoria do Controle Contra Ativo para procurarmos compreender como aplicar tais informações em nosso dia-a-dia.


Primeiro experimento: o fator punição

O primeiro experimento investigou como o desconforto associado com um teste de glicose afeta a disposição das pessoas que estão motivadas a pagar uma “multa” por uma possível falha no teste.

Basicamente, o experimento consistia de duas situações: um grupo de participantes teria que se abster do consumo de glicose por um curto período de tempo (6 horas) e outro grupo teria que se abster por um período maior (3 dias). Após a aceitação do teste, os participantes disseram ao examinador o quanto estariam dispostos a pagar caso não mantivessem essa abstinência (penalidade auto imposta). Concomitantemente, o experimento comparou as escolhas de um grupo de participantes que determinaria o próprio nível de penalidade com outro grupo que determinaria a penalidade para outras pessoas.

O resultado, graficamente, foi o seguinte:


Esses resultados forneceram um suporte inicial à teoria do CCT relacionado a um desconforto temporário de um teste com penalidades auto impostas, caso o mesmo não fosse cumprido. É interessante observar que o grupo que determinou a penalidade para outras pessoas admitiu uma multa mais baixa quando a desistência se tratava da situação em que o tempo de abstinência é maior (3 dias), sendo que o grupo que determinou o valor para ser multado (“multa” auto imposta) mostrou um padrão inverso. Aparentemente, esses participantes usaram a penalidade monetária como uma estratégia de autocontrole. Apesar da tentação provocada longa abstinência de açúcar ser forte – porém resistível – os participantes do primeiro grupo se auto impuseram multas maiores caso falhassem.

Observando apenas o lado econômico do experimento, esse deveria ter conduzido os participantes envolvidos para se imporem uma pequena penalidade quando um longo período de abstinência é necessário, porque, em si, um longo período de abstinência faz com que o fracasso e a “multa” se tornem bastante prováveis. A constatação de que as penalidades auto impostas eram positivas ao invés de negativas relacionadas com a duração do período de abstinência sugere que os participantes usaram as penalidades para garantir que a abstinência não os impedissem de alcançar seu objetivo a respeito de seus hábitos alimentares.

Se observarmos pela ótica das finanças pessoais, podemos levantar algumas situações das quais nos deparamos. Pensemos no exemplo de um financiamento: imagine que você deseja comprar um computador. Hoje você tem o seu equipamento, funcionando bem, te atende bem, mas está chegando o momento de fazer upgrade para ter acesso a outros tipos de funcionalidades e inovações que facilitariam sua vida e seu trabalho. Mas toda troca, toda compra, tem um custo. Digamos que esse equipamento custasse à vista R$ 5.000,00 – uma máquina poderosa! Você, como disse, não tem necessidade de ter o equipamento agora. Diante disso, você decide optar por se esforçar e poupar o dinheiro para comprar o computador à vista – nesse caso, o desafio está em resistir à tentação de ter o bem agora para não incorrer em “multas” que seriam os juros de um financiamento.

Extrapolemos um pouco mais. Duas situações: uma você tem reservas financeiras emergenciais e outra situação em que esses recursos não existem. Se você precisar do dinheiro para um imprevisto que justifique o resgate (questões sérias de saúde, por exemplo) você pode repor suas reservas aplicando uma taxa, um “juros”, ao recompor a reserva. Agora lanço uma pergunta: qual seria o tamanho desse “juro”? Provavelmente você seria generoso e cobraria 0,5% a.m. de você mesmo – afinal, o dinheiro vai ser pra você mesmo, certo? Só que vamos contrapor com a segunda situação: você não tem reservas, aconteceu o imprevisto sério e você precisa de dinheiro. Decide procurar ajuda com empréstimos bancários. Provavelmente o banco não será tão generoso com você e cobrará juros maiores (há casos e casos, eu sei. Mas é só para elucidar a diferença de visão desse experimento relacionando às finanças pessoais). Muitos outros exemplos podem ser lembrados e discutidos. Mas, por enquanto paremos por aqui.

No próximo post, falaremos sobre o segundo experimento que, ao invés de punição, trata de recompensa.

Até!